O governo federal publicou nesta quarta-feira (4) a Medida Provisória 1.399/2026, que estabelece as alíquotas e as normas complementares do Imposto Seletivo para o período de transição do novo sistema tributário brasileiro. O tributo, criado pela Emenda Constitucional 132/2023, a chamada Reforma Tributária, passará a incidir a partir de 2 de fevereiro de 2027 sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, substituindo o Imposto sobre Produtos Industrializados (IPI) para essa categoria de produtos.
A MP publicada no Diário Oficial da União estabelece um regime temporário que vigorará até 31 de dezembro de 2027, período em que as alíquotas do Imposto Seletivo aplicáveis a veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas corresponderão às atuais alíquotas do IPI, após a aplicação de fatores específicos de conversão. A Casa Civil da Presidência da República informou que a medida visa garantir uma transição ordenada do modelo tributário atual para o novo sistema, evitando descontinuidades na arrecadação e assegurando que produtos nocivos à saúde e ao meio ambiente continuem sendo tributados adequadamente durante o período de adaptação.
O que a MP do Imposto Seletivo estabelece
A Medida Provisória 1.399/2026 detalha as regras de transição do Imposto Seletivo, definindo que, durante os 11 meses de vigência do regime temporário, as alíquotas aplicáveis serão equivalentes às do IPI vigente, ajustadas por fatores de conversão específicos para cada categoria de produto. O texto estabelece critérios de sustentabilidade e eficiência energética para a definição das alíquotas incidentes sobre veículos, aeronaves e embarcações, alinhando a tributação a objetivos ambientais e de saúde pública que fundamentam a criação do tributo.
Entre as disposições da MP, destaca-se a previsão de alíquota zero para algumas categorias de veículos, incluindo aqueles adquiridos por pessoas com deficiência ou com transtorno do espectro autista, além de motoristas profissionais que utilizem o automóvel na categoria de aluguel, como táxis. O benefício também se estende aos veículos com registro de versão sustentável, concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços, o que representa um incentivo à aquisição de modelos com menor impacto ambiental e maior eficiência energética.
O Imposto Seletivo também incidirá sobre caminhões com peso bruto total igual ou superior a 3.500 quilos, com exceção das picapes, além de veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas ou dos órgãos de segurança pública. Os bens minerais extraídos terão alíquotas reduzidas a zero até 31 de dezembro de 2027, sendo que o regime permanente para esses itens será objeto de discussão legislativa específica em momento posterior. As loterias, como Mega-Sena, Lotofácil e Loteca, terão alíquota de 0,5% durante o período de transição.
Contexto e antecedentes da reforma tributária
A criação do Imposto Seletivo remonta à Emenda Constitucional 132, promulgada em 20 de dezembro de 2023, que instituiu a Reforma Tributária sobre o consumo no Brasil. A emenda estabeleceu as bases para a substituição de cinco tributos — IPI, PIS, Cofins, ICMS e ISS — por um sistema dual composto pela Contribuição sobre Bens e Serviços (CBS), de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios, além do próprio Imposto Seletivo, de natureza extrafiscal, voltado a desestimular o consumo de produtos nocivos.
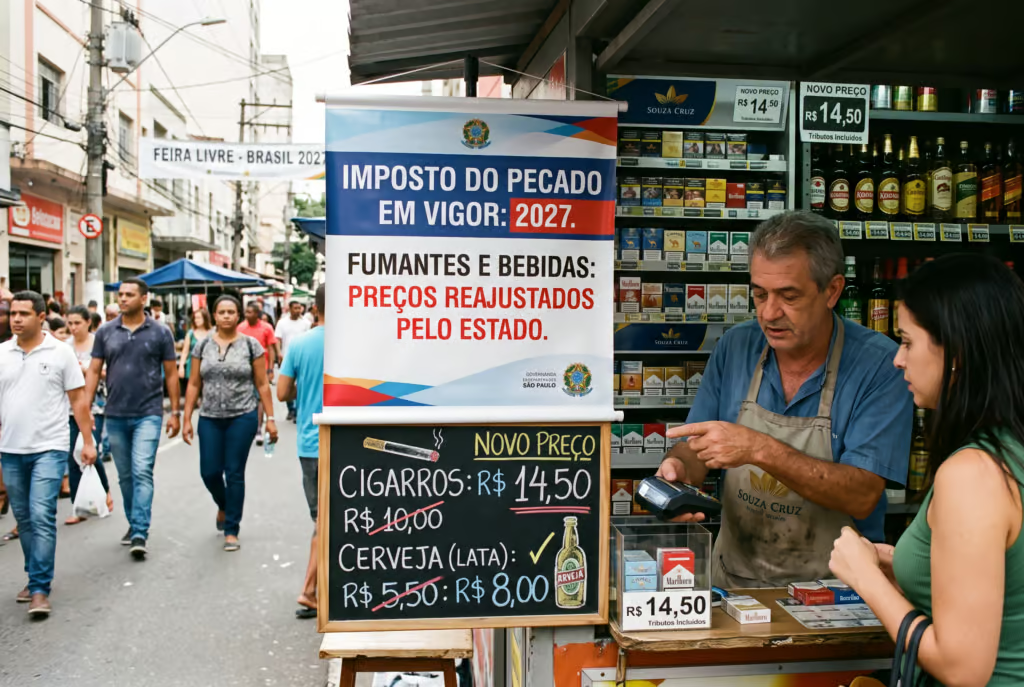
O Imposto Seletivo foi concebido como um instrumento de política pública com dupla finalidade: arrecadatória e regulatória. Ao incidir sobre bens e serviços que geram externalidades negativas, como danos à saúde pública e degradação ambiental, o tributo busca internalizar esses custos sociais no preço final dos produtos, desestimulando seu consumo e direcionando a arrecadação para políticas compensatórias. A substituição do IPI pelo Imposto Seletivo para essa categoria de bens representa uma mudança significativa na lógica tributária brasileira, que passa a incorporar critérios de seletividade baseados em impactos sociais e ambientais, e não apenas na essencialidade dos produtos.
Durante a tramitação da Reforma Tributária no Congresso Nacional, a definição dos produtos que seriam alcançados pelo Imposto Seletivo foi um dos pontos mais debatidos. O texto constitucional estabeleceu que o tributo incidiria sobre bens e serviços prejudiciais à saúde e ao meio ambiente, mas delegou à legislação infraconstitucional a especificação das alíquotas e das categorias de produtos alcançados. A MP 1.399/2026 é, portanto, o primeiro ato normativo a concretizar essas definições, ainda que em caráter temporário, enquanto o Congresso Nacional discute o projeto de lei que estabelecerá as alíquotas definitivas a partir de 2028.
Impactos e o que muda na prática
Para os consumidores, a principal mudança prática com a entrada em vigor do Imposto Seletivo será a substituição gradual do IPI sobre os produtos alcançados, sem que haja, no período de transição, alteração significativa na carga tributária total. Como as alíquotas temporárias corresponderão às do IPI após a aplicação de fatores de conversão, a expectativa do governo é que não haja aumento imediato de preços para o consumidor final. A MP estabelece ainda um mecanismo de compensação: um eventual aumento da arrecadação estimada com o Imposto Seletivo será compensado por redução equivalente da alíquota de referência e da arrecadação estimada da CBS, e o inverso ocorrerá se houver queda na arrecadação.
Os setores produtivos diretamente afetados incluem a indústria automobilística, a indústria de bebidas, o setor de tabaco, a indústria aeronáutica e naval, além do setor de extração mineral. Para as montadoras de veículos, a adoção de critérios de sustentabilidade e eficiência energética na definição das alíquotas representa um incentivo à produção de modelos mais limpos e econômicos. Já para as indústrias de bebidas açucaradas e alcoólicas, assim como para o setor de tabaco, a tributação pelo Imposto Seletivo mantém a lógica de desestímulo ao consumo que já era aplicada por meio do IPI, mas com a perspectiva de que as alíquotas definitivas, a serem definidas a partir de 2028, possam ser calibradas com base em critérios de saúde pública.
Os principais pontos que mudam na prática incluem:
- Aplicação de alíquota zero para veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que atendidos os requisitos legais.
- Incidência do tributo sobre caminhões com peso bruto total igual ou superior a 3.500 quilos, com exceção das picapes, o que altera a tributação do transporte de carga.
- Alíquota reduzida a zero para bens minerais extraídos até o fim de 2027, com regime permanente a ser definido por lei específica.
- Alíquota de 0,5% para loterias como Mega-Sena, Lotofácil e Loteca, formalizando a tributação dessas modalidades.
- Mecanismo de compensação entre a arrecadação do Imposto Seletivo e a CBS, garantindo neutralidade na carga tributária total durante a transição.
Repercussão e posicionamentos sobre o Imposto Seletivo
A publicação da MP 1.399/2026 gerou reações imediatas entre especialistas em direito tributário e representantes dos setores produtivos. A Casa Civil da Presidência da República destacou que a medida provisória estabelece critérios de sustentabilidade e eficiência energética alinhados aos compromissos ambientais assumidos pelo Brasil em fóruns internacionais. O governo também anunciou que, junto à MP, será apresentada ao Congresso Nacional uma proposta de emenda à Constituição (PEC) para prorrogar a incidência do IPI sobre bens prejudiciais à saúde ou ao meio ambiente, com o objetivo de evitar a desoneração desses produtos até que o Imposto Seletivo produza pleno efeito.
Entidades representativas da indústria automobilística manifestaram preocupação com a incidência do tributo sobre caminhões, argumentando que o aumento da carga tributária sobre o transporte de carga pode gerar impactos em cadeia nos preços de mercadorias. Por outro lado, organizações de defesa do meio ambiente e da saúde pública receberam positivamente a adoção de critérios de sustentabilidade e eficiência energética, embora tenham ressaltado que as alíquotas definitivas, a serem discutidas a partir de 2027, serão o verdadeiro teste para a efetividade do Imposto Seletivo como instrumento de política pública. O governo deverá apresentar ao Legislativo um projeto de lei até 31 de maio de 2027 com a definição das alíquotas definitivas, que entrarão em vigor a partir de 1º de janeiro de 2028.
Especialistas em direito tributário ouvidos pela imprensa apontaram que a MP representa um avanço na regulamentação da Reforma Tributária, mas alertaram para a complexidade da transição e para a necessidade de que o Congresso Nacional aprove a PEC que prorroga o IPI, sob o risco de se criar um vácuo normativo que poderia resultar na desoneração temporária de produtos nocivos à saúde e ao meio ambiente. A tramitação da MP no Congresso, que precisa ser aprovada em até 120 dias para não perder a validade, será acompanhada de perto pelos setores afetados e pela sociedade civil.
Próximos passos e tramitação legislativa
A Medida Provisória 1.399/2026 entra em vigor imediatamente após sua publicação, mas precisa ser aprovada pelo Congresso Nacional em até 120 dias para se converter definitivamente em lei. A tramitação começará pela Câmara dos Deputados, onde será instalada uma comissão mista para analisar o texto e emitir parecer antes da votação nos plenários das duas Casas. Paralelamente, o governo encaminhará ao Legislativo a PEC que prorroga a incidência do IPI sobre bens prejudiciais à saúde ou ao meio ambiente, medida considerada essencial para evitar um vácuo de tributação durante o período de transição para o regime permanente do Imposto Seletivo.
O cronograma estabelecido pela MP prevê que o governo apresente ao Congresso, até 31 de maio de 2027, um projeto de lei com a definição das alíquotas definitivas do Imposto Seletivo, que passarão a valer a partir de 1º de janeiro de 2028. Até lá, o regime temporário definido pela MP 1.399/2026 permanecerá em vigor, assegurando a continuidade da tributação sobre os produtos alcançados e permitindo que o debate legislativo sobre as alíquotas permanentes ocorra com base em dados concretos de arrecadação e em estudos de impacto regulatório. A transição para o novo sistema tributário brasileiro entra, assim, em sua fase mais concreta, com o Imposto Seletivo se consolidando como peça central da nova arquitetura fiscal do país.